AML/CFT et KYC dans la pratique luxembourgeoise
La loi de 2004 telle que modifiée, le règlement CSSF 12-02, la vigilance fondée sur les risques, les bénéficiaires effectifs et le RBE, les PPE, la surveillance des transactions et la déclaration à la CRF par goAML, les sanctions financières internationales au titre de la loi du 19 décembre 2020, le cycle de déclaration et de supervision, y compris les modèles de collecte de données de l'AMLA de 2026, et le paquet européen applicable à partir du 10 juillet 2027.
Pour les responsables de la conformité, les RC et RR, les juristes d'entreprise et le personnel des fonds et des sociétés de gestion au Luxembourg. Aucune formation AML préalable n'est supposée.
Ce que vous saurez faire ensuite. Comprendre le cadre en vigueur et ce qu'il exige de vous.
Voyez l'enseignement avant de payer. Deux leçons de ce cours sont ouvertes sans compte et sans paiement, et chaque leçon indique les instruments sur lesquels elle repose avec un lien vers le texte officiel : la matière est sur la table avant le prix. L'accès dure 12 mois à compter du jour de l'achat et comprend toutes les mises à jour publiées pour ce cours pendant cette période.
Pris en charge par votre entreprise ? Demandez que la facture soit établie au nom de votre entreprise, avec son numéro de TVA, son adresse de facturation et la référence de votre bon de commande. Pour plusieurs personnes : des accès pour une équipe, ou le fonctionnement des équipes et des factures.
Version du contenu : 25 septembre 2026. Les conditions de vente sont disponibles en intégralité au paiement.
Trois changements datés que ne couvrent pas la plupart des procédures rédigées avant 2026
Aucun de ces changements n'est une échéance future. Ils sont en vigueur, et une entité dont les procédures écrites décrivent encore la situation antérieure est en retard aujourd'hui plutôt qu'en 2027.
- 22 juillet 2026La loi du 22 juillet 2026 a inséré l'article 5-1 dans la loi du 12 novembre 2004 : le signalement par la cellule de renseignement financier, qui va en sens inverse d'une déclaration, à usage exclusif AML/CFT et avec effacement sous six mois.
- 30 décembre 2025La circulaire CSSF 25/896 du 18 août 2025 adopte les orientations EBA/GL/2024/14 et EBA/GL/2024/15 et les applique à partir du 30 décembre 2025, pour les entités du champ fixé par sa section 2.
- 2026Le questionnaire sur la criminalité financière est remplacé par les modèles de collecte de données de l'AMLA, ce qui constitue le module 6 du cours.
La formation est une obligation légale, et elle doit être documentée
La formation du personnel en matière d'AML/CFT n'est pas facultative au Luxembourg. L'article 4(2) de la loi du 12 novembre 2004 impose aux professionnels assujettis de prendre des mesures, proportionnées à leurs risques, à leur nature et à leur taille, pour que leurs employés, y compris les membres de l'organe de direction et de la direction effective, connaissent leurs obligations en matière d'AML/CFT, et il prévoit que ces mesures comprennent la participation à des programmes spéciaux de formation continue. L'article 46(2) du règlement CSSF 12-02 exige que le programme, et sa réalisation, soient documentés par écrit. L'article 49 exige que le réviseur d'entreprises agréé vérifie chaque année ces mesures de formation. Ceci énonce ce que disent ces dispositions ; ce n'est pas un conseil juridique sur ce que votre entité doit faire.
- Law of 12 November 2004, article 4(2) Continuing training programmes for staff, including members of the management bodies https://www.cssf.lu/en/Document/law-of-12-november-2004/
- CSSF Regulation No 12-02, articles 46(2) and 49 The programme and its realisation documented in writing, and verified each year by the approved statutory auditor https://www.cssf.lu/en/Document/cssf-regulation-n12-02-2/
Sept modules
Sept modules, 30 leçons, leçons 1.1 et 1.2 gratuites. Le cours se termine par une évaluation de fin de cours portant sur les sept modules.
Module 1. The Luxembourg AML framework
Les quatre instruments, ce à quoi chacun vous oblige, qui est visé par l'article 2, et comment s'orienter dans le règlement CSSF 12-02.
Objectifs d'apprentissage
- Identify which of the four instruments in the Luxembourg framework (the Law of 12 November 2004, the Grand-ducal Regulation of 1 February 2010, CSSF Regulation 12-02 and CSSF circulars) carries a given obligation, and state which of them bind and which do not.
- State what articles 2, 3, 4 and 5 of the Law of 12 November 2004 require, and locate the two articles inserted in July 2026, distinguishing whom each is addressed to: article 9-1quinquies on the national risk assessment, which binds the Comite de prevention rather than the entity, and article 5-1 on flagging by the CRF, which is voluntary and open only to article 2(1) points 1 and 20.
- Determine whether an entity is in scope under article 2, including at the three edges the module identifies: the fund and its management company, the registered manager, and the service provider.
- Navigate CSSF Regulation 12-02 to the provisions on risk assessment, due diligence, the content of internal procedures in article 38, the two responsible persons in articles 40 to 45, and the external audit report in article 49.
Module 2. The RC and the RR, the two people who answer
Pourquoi le Luxembourg exige deux personnes nommées plutôt qu'une, ce qui doit être notifié à la CSSF et quand, ce qui ne peut pas être cumulé entre les mêmes mains, les trois documents qui quittent l'entité chaque année, et ce que l'article 8-4 permet contre vous personnellement.
Objectifs d'apprentissage
- Distinguish the responsable du respect (RR) from the responsable du contrôle (RC): which of the two carries the responsibility from the management body, and which runs the function and is the privileged contact point under article 42(4).
- Apply article 40 of CSSF Regulation 12-02 to appointment and notification, including that every change of holder is notifiable, and state what the CSSF assesses and what the declaration of honour requires.
- Apply articles 41 and 43 to delegation and to the accumulation of functions, and record in writing, in advance, the reasoning for any combination of roles.
- Identify the three documents that leave the entity each year (the RC summary report under article 42(6), its submission by the RR under article 42(7), and the auditor report under article 49) and state what article 8-4 of the 2004 Law permits against a named individual.
Module 3. KYC and due diligence in practice
L'évaluation des risques que vous devez pouvoir produire, l'identification d'un client et le parcours de la structure qui se trouve derrière lui jusqu'au bout, le bénéficiaire effectif et le registre avec le devoir qui court dans les deux sens, la vigilance renforcée pour les personnes politiquement exposées, et la vigilance sur l'actif comme sur l'investisseur.
Objectifs d'apprentissage
- Produce a documented risk assessment at the level of your entity, and read it against the four things an inspector looks for: that it exists as a dated document with an author and an approval, that it is about you, that something follows from it, and that it is alive.
- Carry the identification of a legal-person customer through its ownership and control structure to the end of the chain, and record the purpose of the relationship rather than leaving it as the thinnest part of the file.
- Apply the beneficial ownership rules: the 25 per cent starting point, control as a second test, the fallback to senior managing officials, the standing of the RBE after the CJEU judgment of 22 November 2022 and the Law of 23 January 2025, and the duty to report a discrepancy between the register and your own findings.
- Apply enhanced due diligence to a politically exposed person (senior management approval, source of wealth distinguished from source of funds, and enhanced ongoing monitoring) and state what remote onboarding and due diligence on the asset side add to a fund.
Module 4. Monitoring, suspicion and reporting to the CRF
La surveillance continue comme un devoir plutôt que comme un système, les trois seuils de l'article 5 et le standard de délai qui les accompagne, goAML comme canal exclusif et ce que doit contenir une déclaration, l'interdiction de divulgation à côté du devoir de s'abstenir d'exécuter l'opération, le mécanisme de signalement qui fonctionne désormais dans l'autre sens, et une leçon dédiée au financement du terrorisme couvrant les fonds légitimes, le risque pour les organismes à but non lucratif, la déclaration à la CRF et le gel des avoirs.
Objectifs d'apprentissage
- Distinguish ongoing monitoring as an obligation under article 3 from the system that supports it, and keep the customer profile the monitoring measures against current.
- Apply the three thresholds in article 5 (knowledge, suspicion, and reasonable grounds to suspect) including attempted transactions and the absence of any minimum amount, and act on the standard of time the article sets.
- File through goAML as the exclusive channel, with the entity registration and the certificate arranged before they are needed, and include the information and documents that prompted the report.
- Apply the prohibition on disclosure and the duty in article 5(3) to refrain from carrying out the transaction on your own suspicion, and state what article 5-1, inserted by the Law of 22 July 2026, does and does not require, including who may request the flags, the prohibition on revealing them and the six month deletion obligation.
- Distinguish the source-of-funds question in money laundering from the intended-use and recipient questions in terrorist financing.
- Apply article 5 to suspected terrorist financing, including small amounts, attempted transactions and funds linked to terrorists.
- Assess an NPO through its governance, funding, activities, beneficiaries and delivery channels.
- Distinguish the CRF reporting path from applicable sanctions, asset-freeze and notification duties.
Module 5. International financial sanctions
Pourquoi une interdiction n'est pas une obligation fondée sur les risques et devant quelles autorités elle vous place, le cadre de filtrage que la circulaire CSSF 25/896 a rendu explicite à partir du 30 décembre 2025 pour les entités de son champ, qui ne comprend pas les fonds ni leurs gestionnaires, et ce qu'une correspondance confirmée vous oblige à faire le jour où elle est confirmée.
Objectifs d'apprentissage
- Distinguish the sanctions regime from the AML regime: a prohibition that is not calibrated to risk, with no de minimis, and a different set of authorities including the Ministry of Finance for execution and exceptional authorisations.
- Determine whether Circular CSSF 25/896 is addressed to the entity at all, and operate screening to the standard applicable since 30 December 2025: which lists, which persons including beneficial owners and the asset side, at which moments, and the resolution and recording of every hit.
- Act on a confirmed match: freeze, do not make funds or economic resources available directly or indirectly, notify the Ministry of Finance, never release on your own authority, and recognise where an article 5 obligation to the CRF arises alongside.
Module 6. Reporting and supervision
Le formulaire d'entrée sur le marché et l'image que le superviseur a de vous, l'auto-évaluation annuelle rapprochée de celle de l'auditeur avant le dépôt de l'une et de l'autre, et ce qui a changé en 2026 lorsque la CSSF a remplacé son questionnaire habituel sur la criminalité financière par les modèles de collecte de données de l'AMLA.
Objectifs d'apprentissage
- Submit the AML market entry form correctly for a fund structure (once for the umbrella rather than once per sub-fund) and recognise when a material change means the supervisor no longer holds an accurate picture of the entity.
- Run the annual cycle of the self assessment questionnaire, the auditor report and the sector-wide data collection, and reconcile the self assessment with the auditor report before either is filed.
- Explain what changed in 2026, when the CSSF deployed AMLA data collection templates through its circular letters of February and March in place of its own questionnaire, and state how few entities the AMLA will directly supervise.
Module 7. The 2027 European package
Ce qui change quand une directive devient un règlement directement applicable le 10 juillet 2027, les deux rôles de l'AMLA et lequel des deux atteindra jamais votre entité, et une analyse d'écarts ordonnée par délai de mise en œuvre plutôt que par importance.
Objectifs d'apprentissage
- Explain what the direct applicability of Regulation (EU) 2024/1624 from 10 July 2027 does to internal procedures that cite Luxembourg provisions, and why the citation work is the largest item by volume.
- State three figures the way the text states them: the EUR 10 000 large cash payment limit as a ceiling member states may lower, the 25 per cent beneficial ownership threshold retained with a power to lower it to at most 15 per cent by delegated act, and 10 July 2029 for professional football clubs and agents.
- Distinguish the two roles of the AMLA (direct supervision of a small number of selected entities, and standard setting and coordination that reaches everybody) and identify which of them applies to your entity.
- Build the gap analysis as a four-column table, sequenced by lead time rather than by importance, with a named owner and a review date.
Dernier élément. L'évaluation de fin de cours
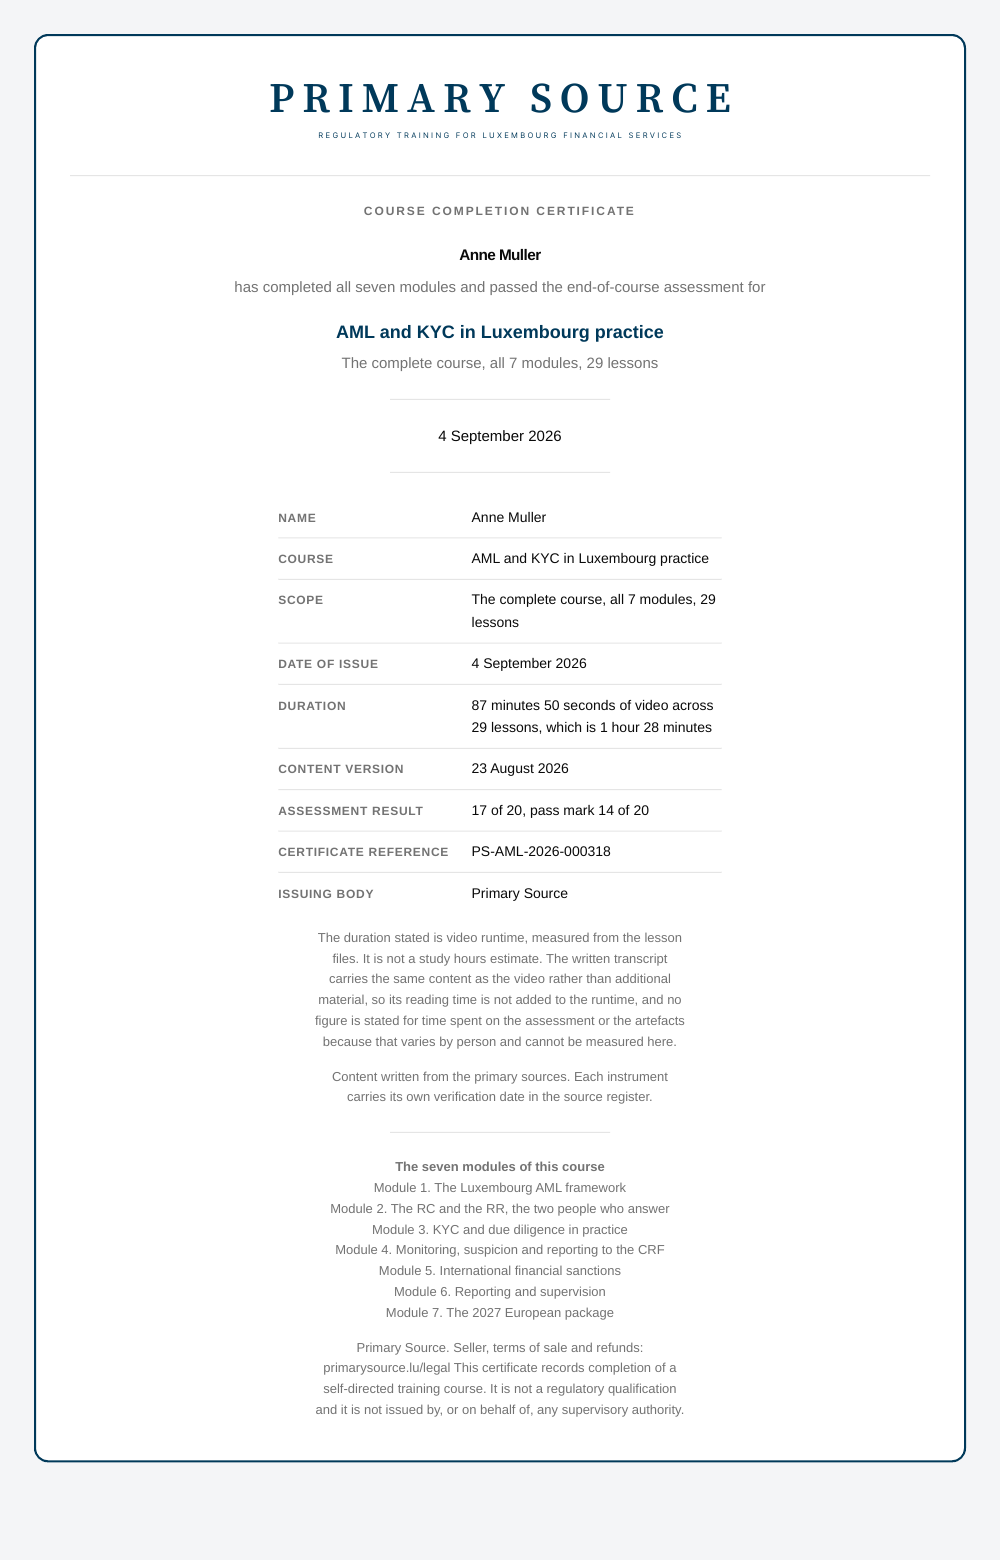
20 questions portant sur les sept modules, seuil de réussite 14 sur 20, soit 70 pour cent. La réussite délivre un certificat de fin de cours indiquant la version du contenu et la durée de 91 minutes 00 secondes sur 30 leçons.
Tout ce que vous obtenez pour ce prix
- Leçons vidéoChaque leçon est construite autour d'un seul point que vous pouvez appliquer le jour même, avec réglage de la vitesse de lecture.
- Transcriptions écrites complètesLa narration de chaque leçon mot pour mot, pour que vous puissiez lire le cours au lieu de le regarder.
- Une version de lecture qui s'imprimeChaque module sous forme d'un article continu, composé pour être lu d'une traite et enregistré en PDF.
- Une évaluation avec certificat de fin de formationUne évaluation notée pour chaque module, avec son nombre de questions et son seuil de réussite indiqués avant de commencer, à repasser sans limite. Le certificat porte votre nom, le module, la date, la version du contenu et les références juridiques couvertes.
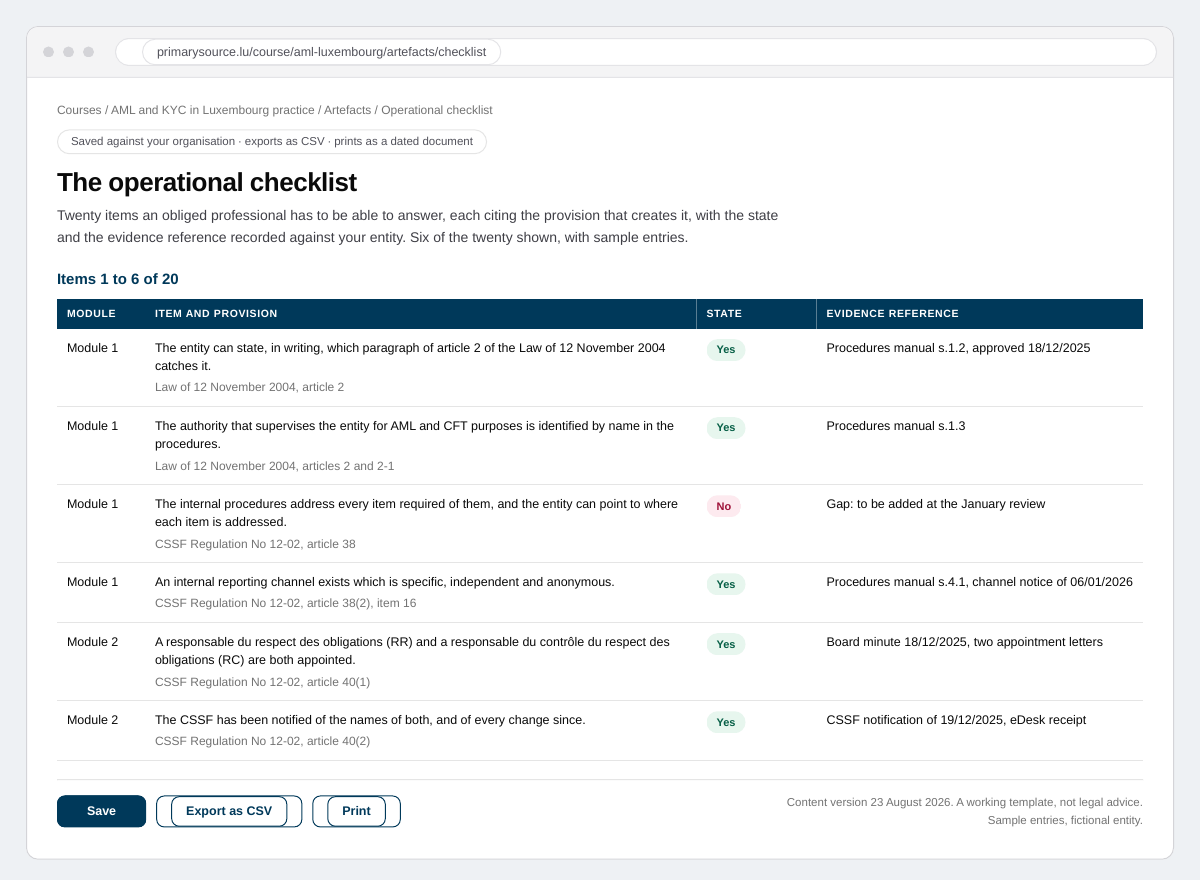
- Les documents de travailDes documents de travail, pas des diapositives : liste de contrôle opérationnelle, analyse d'écarts pour le paquet 2027, modèles de travail, cas pratique sur les sanctions publiées, registre des sources. Ils s'impriment depuis le navigateur, et la liste de contrôle et l'analyse d'écarts enregistrent ce que vous saisissez pour votre organisation.
- Chaque source juridique liée à son texte officielChaque leçon se termine par ses sources, chacune renvoyant au texte officiel sur Legilux, cssf.lu ou EUR-Lex.
Dit ouvertement, avant que vous ne dépensiez quoi que ce soit
- NonPas de conseil juridiqueDu matériel de formation, pas un conseil sur votre entité ou votre dossier.
- NonAucune accréditation par un organismeLe certificat de fin de formation est délivré par ce seul projet. Ce n'est pas une qualification officielle.
- NonAucune garantie de résultat professionnelNi emploi, ni promotion, ni nomination comme RC ou RR, ni agrément d'une personne par une autorité.
- NonPas de cours en directTout est enregistré et vous avancez à votre rythme.
Concis par conception. La vidéo commentée dure environ 91 minutes sur 30 leçons, ce qui est court à dessein : pas de remplissage, pas de diapositive répétée, pas de lecture de la loi à voix haute. Ce qui prend du temps, c'est ce que vous en faites : les transcriptions, les registres de sources, les 7 évaluations de module et les documents de travail que vous remplissez pour votre propre entité.
Le même cours pour plusieurs personnes
- Prix équipe 499 euros pour 5 personnesUn accès chacun, 12 mois à compter de la date d'achat.
- Prix équipe 899 euros pour 10 personnesUn accès chacun, 12 mois à compter de la date d'achat.
- Équipes plus nombreusesÉquipes plus nombreuses sur devis, via la page de contact.
Une équipe achète au nom de l'entité : le paiement demande la raison sociale et l'adresse de facturation, avec un numéro de TVA si vous en avez un. Payez par carte et les accès s'ouvrent aussitôt, ou demandez une facture et réglez-la par virement bancaire. Chaque accès est activé par le collaborateur à qui il est envoyé.
Le certificat et les documents de travail, avant de les acheter
Ces deux éléments sont normalement réservés aux acheteurs. Ils sont montrés ici parce que les deux questions qui décident de cet achat sont ce que reçoit le dossier de formation et si les documents de travail sont de vrais outils de travail ou des diapositives.
Cinq documents de travail, pas cinq présentations de plus
C'est la partie du cours que vous rapportez à votre bureau. La liste de contrôle et l'analyse d'écarts enregistrent ce que vous saisissez, s'exportent en CSV et s'impriment comme un document daté.
Trois références à conserver
La fiche de navigation du règlement 12-02
Une page. Où chercher dans le règlement CSSF 12-02 les onze points que l'on cherche le plus souvent.
Télécharger le PDFListe des sources du module 1
Chaque instrument cité dans le module 1, avec son lien officiel sur Legilux ou cssf.lu.
Télécharger le PDFExercice de cadrage
Une page. Complétez la phrase qui détermine les déclarations que vous devez et les sanctions qui s'appliquent.
Télécharger le PDFComment sont construits les modules publiés
Explorez les lois et les sources derrière chaque module.
Articles en contexte
Les numéros d'article figurent à côté des points qu'ils étayent.
Les changements de 2026 nommés
Les lois des 16 et 22 juillet 2026 sont identifiées par leur date et par l'article que chacune a inséré.
Sources liées, pas seulement listées
Chaque source renvoie à sa page officielle sur Legilux ou cssf.lu, pour que vous puissiez vérifier le cours au regard de l'instrument.
Responsables de la conformité, RC et RR, juristes d'entreprise, personnel des fonds et des sociétés de gestion, et toute personne dont le dossier peut être lu par la CSSF. Il ne suppose aucune formation AML préalable et ne suppose pas que vous ayez lu la loi de 2004.
La capacité de dire de quel instrument vient une obligation, quel alinéa de l'article 2 vise votre entité, où chercher dans le règlement 12-02 sous la pression du temps, qui dans votre entité rédige, signe et dépose chaque document annuel, ce qu'un dossier de vigilance doit montrer, de l'évaluation des risques jusqu'au bénéficiaire effectif, ce que vous êtes tenu de faire le jour où une relation commence à paraître suspecte, pourquoi une correspondance de sanctions est une autre obligation envers une autre autorité, et ce qui change réellement le 10 juillet 2027.
Le cours complet est en vente maintenant
30 leçons réparties sur sept modules, avec un certificat à la fin de chacun.